Asia fra AI e nuove opportunità di mercato: dove cercano valore oggi i gestori hedge
L’intelligenza artificiale rimane il tema principale nei portafogli. Tuttavia, dopo la forte crescita degli investimenti infrastrutturali, l’attenzione si sta progressivamente spostando verso la capacità delle aziende di monetizzare la tecnologia. Il rischio di un rallentamento del ciclo degli investimenti è concreto, ma è ancora difficile stabilire quando verrà raggiunto il picco, anche perché nuovi progressi tecnologici e applicazioni commercialmente valide potrebbero sostenere la domanda più a lungo del previsto.
In Cina, la debolezza dei consumi, la crisi immobiliare e l’intensa competizione sui prezzi continuano a limitare le prospettive di una ripresa generalizzata. Le valutazioni azionarie relativamente contenute e il sostegno alle industrie strategiche offrono tuttavia opportunità in aziende tecnologiche, esportatori e società con vantaggi competitivi sostenibili. La priorità è distinguere le imprese in grado di generare crescita e utili durevoli da quelle dipendenti da un recupero macroeconomico ancora incerto.
L’India presenta una possibile inversione di alcuni dei fattori negativi che hanno penalizzato il mercato negli ultimi anni. Il potenziale di recupero si accompagna però a una dispersione significativa tra titoli e a valutazioni che richiedono selettività, in particolare nel segmento delle mid-cap.
In Giappone, il cambiamento del regime monetario e la prospettiva di tassi più elevati creano opportunità nel settore finanziario e nelle strategie macro attive sui tassi e sullo yen. L’esposizione azionaria osservata è relativamente contenuta in termini netti, a fronte di un’esposizione lora significativamente più elevata.
Dal punto di vista del posizionamento, emerge un atteggiamento agile e flessibile, con esposizioni nette ridotte rispetto alla prima metà dell’anno e con convinzioni concentrate dove la visibilità sui fondamentali è maggiore.
Intelligenza artificiale: dalla crescita delle infrastrutture alla monetizzazione
L’intelligenza artificiale rappresenta ancora il tema principale del mercato. Nonostante i crescenti dubbi sulla sostenibilità degli attuali livelli di spesa, i progressi tecnologici, l’aumento dei carichi di lavoro e l’emergere di nuove applicazioni potrebbero sostenere la domanda più a lungo delle aspettative attuali.
La questione centrale è dove si concentrerà effettivamente la creazione di valore e quali aziende saranno in grado di trasformarla in rendimenti economici sostenibili.
L’evoluzione della catena del valore
Nella fase iniziale del ciclo, gli investimenti si sono concentrati soprattutto sull’infrastruttura: semiconduttori, memorie, componenti ottiche, server e data center. Con l’evoluzione dell’ecosistema, l’attenzione si sta estendendo verso cloud, software e applicazioni.
Rimane più difficile individuare quale sarà la prossima applicazione capace di trasformare un intero settore, com’è successo per il vibe coding: in attesa di maggiore visibilità, i gestori hanno ridotto significativamente il rischio nei portafogli.
La crescente concorrenza tra gli sviluppatori di modelli AI introduce tuttavia un rischio importante. La progressiva standardizzazione dei modelli potrebbe ridurre il potere di determinazione dei prezzi e comprimere i margini, rendendo più difficile costruire modelli di business realmente redditizi.
In questo contesto, i vantaggi competitivi più sostenibili potrebbero appartenere alle aziende che combinano tecnologia distintiva, dati proprietari, accesso alla clientela, distribuzione e capacità di monetizzazione.
Rischi e implicazioni per gli investimenti
Il principale rischio riguarda un possibile disallineamento tra investimenti e domanda finale. Se la capacità produttiva aumentasse più rapidamente dei ricavi generati dall’AI, potrebbero emergere eccessi di capacità, pressione sui prezzi e una riduzione dei rendimenti sul capitale investito.
La spesa in conto capitale destinata all’AI dovrebbe toccare i $960 miliardi nel 2026, segnando un balzo del 107% rispetto all’anno precedente. Un ruolo sempre più centrale sarà giocato dai cosiddetti neocloud, il cui contributo supererà il 20% del capex totale per l’AI, raddoppiando la quota registrata nel 2025, inferiore al 10%.
Nonostante le previsioni ottimistiche degli analisti, iniziano a farsi notare i primi pesanti colli di bottiglia come la carenza di chip di memoria, la mancanza di personale specializzato e i limiti della rete elettrica, uniti a una minore disponibilità di capitale a basso costo.
Le principali aree monitorate dai gestori sono:
- Semiconduttori e memorie: esposti alla crescita dei carichi di lavoro, ma vulnerabili a un rallentamento del capex e a un eccesso di capacità
- Componenti ottiche e infrastrutture: potenziali beneficiari dell’espansione della capacità di calcolo e della trasmissione dei dati
- Cloud e software: possibili destinatari di una quota crescente del valore economico generato dall’AI
- Applicazioni aziendali: opportunità legate all’aumento della produttività e alla creazione di nuovi servizi
- Società che integrano l’AI: potenziale miglioramento dei margini e dei ricavi, purché i benefici siano effettivamente realizzabili e non già interamente incorporati nelle valutazioni
L’approccio più coerente è mantenere flessibilità tra i diversi segmenti, evitando un’esposizione eccessivamente concentrata su un singolo anello della catena del valore.
Cina: debolezza macroeconomica e opportunità nella trasformazione industriale
La Cina presenta un quadro economico complesso, caratterizzato dalla debolezza della domanda interna, dalla prudenza dei consumatori e da una concorrenza particolarmente intensa sui prezzi. Le iniziative volte a contrastare la competizione eccessiva (Anti-Involution Campaign) non hanno ancora prodotto miglioramenti significativi in numerosi comparti, soprattutto nei veicoli elettrici e nelle batterie, dove la pressione sui prezzi continua a incidere sulla redditività.
Anche il mercato immobiliare attraversa una fase di profonda trasformazione. Il progressivo passaggio dalle vendite sulla carta a quelle di immobili completati potrebbe migliorare la tutela degli acquirenti e contribuire, nel tempo, a una normalizzazione del settore. Nel breve periodo, tuttavia, questa transizione aumenta le difficoltà finanziarie degli sviluppatori e degli enti locali. Una stabilizzazione è possibile, ma non è prudente assumere come scenario di base una ripresa rapida e generalizzata.
Le esportazioni rappresentano una delle componenti più resilienti dell’economia, sostenute dalla competitività manifatturiera, dall’innovazione di prodotto e dalla domanda di beni legati alle nuove tecnologie. Una parte di questa dinamica dipende però dal ciclo globale degli investimenti in AI, creando un rischio di concentrazione.-
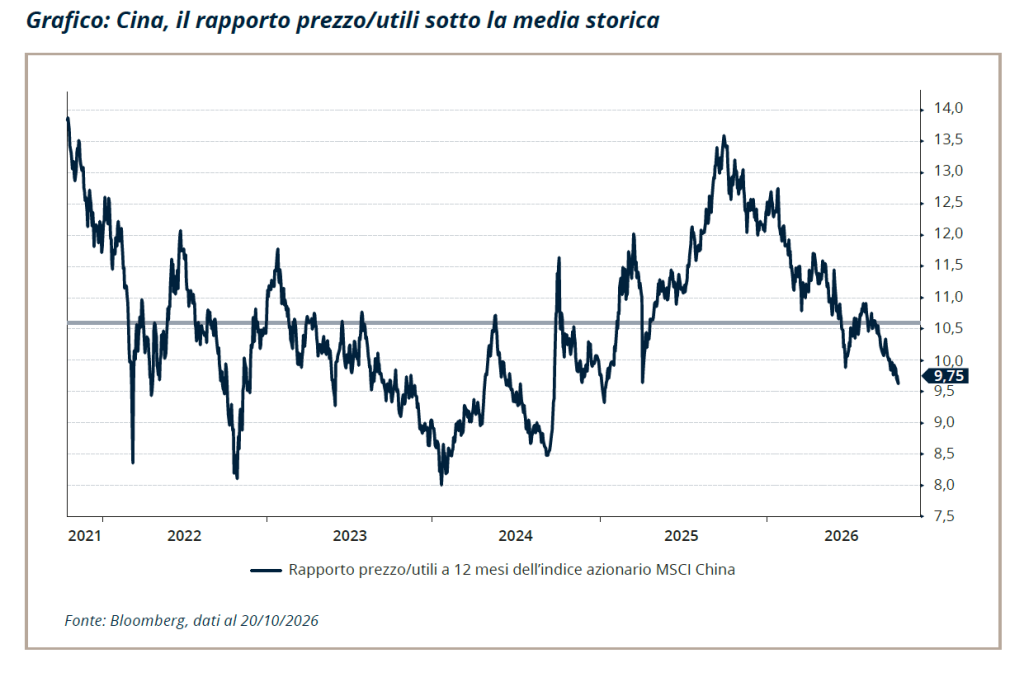
Le valutazioni azionarie cinesi relativamente compresse (grafico) possono offrire un punto di partenza favorevole per investimenti selettivi, ma da sole non sono sufficienti a giustificare una ripresa generalizzata.
Non emerge inoltre una forte aspettativa di nuovi stimoli generalizzati ai consumi. La politica economica appare maggiormente orientata allo sviluppo delle industrie strategiche e alla competitività tecnologica. La conseguenza è una crescente divergenza tra le aziende esposte alla domanda domestica tradizionale e quelle capaci di competere sui mercati internazionali o di beneficiare delle priorità industriali del Paese.
Principali opportunità di investimento
La trasformazione tecnologica rappresenta la principale opportunità strutturale. Le aree di interesse comprendono semiconduttori, apparecchiature avanzate, capacità di calcolo, modelli AI, robotica industriale, edge AI, applicazioni software e infrastrutture elettriche. La priorità strategica attribuita dal governo allo sviluppo tecnologico sostiene gli investimenti e la crescita delle competenze industriali. Tuttavia, lo sviluppo dell’industria nazionale dei semiconduttori non deve essere confuso con una redditività immediata: concorrenza, pressione sui prezzi e difficoltà nella commercializzazione possono limitare i ritorni anche in presenza di progressi tecnologici significativi.
Le imprese con prodotti differenziati, capacità di ricerca e sviluppo e accesso ai mercati internazionali appaiono relativamente meglio posizionate. Oltre ai comparti legati all’AI, possono emergere opportunità nella robotica, nei macchinari industriali, nelle apparecchiature elettriche, nell’accumulo energetico e nelle batterie. La selezione deve tuttavia tenere conto dell’intensità competitiva: anche settori considerati strategici possono soffrire di sovracapacità e margini insufficienti.
Le grandi piattaforme digitali mantengono un potenziale di lungo periodo grazie alla scala, alla distribuzione e alla capacità di integrare nuove tecnologie nei propri ecosistemi. Le opportunità dipendono dalla capacità di monetizzare l’AI, sviluppare nuovi servizi e difendere i vantaggi competitivi. A tal riguardo, le prospettive degli agenti AI e delle applicazioni integrate nelle piattaforme esistenti sono interessanti, ma il valore economico finale dipenderà dall’adozione, dai costi di sviluppo e dalla sostenibilità dei margini.
La debolezza dei consumi non esclude opportunità in singole società. Alcune aziende dei servizi, come quelle alberghiere, continuano a registrare una crescita significativa pur operando in settori poco dinamici. Possono inoltre risultare interessanti società finanziarie e imprese con elevati rendimenti da dividendo.
Altre opportunità possono emergere nelle società biotech cinesi grazie alla capacità di sviluppare farmaci a costi competitivi e con tempi relativamente rapidi, in quelle coinvolte nelle tecnologie per la guida autonoma, nell’e-commerce, nella cantieristica navale e nella produzione di droni.
India: potenziale recupero e dispersione tra le società
Negli ultimi anni, il mercato azionario indiano ha risentito di numerosi fattori negativi, tra cui il rafforzamento del dollaro, l’elevato livello dei tassi d’interesse globali, il rincaro del petrolio e le tensioni geopolitiche e commerciali. Queste pressioni si sono sommate a valutazioni inizialmente elevate, a un rallentamento della crescita degli utili e a significativi deflussi di capitali esteri, determinando una fase di sottoperformance rispetto agli altri mercati emergenti.
Parte di questi fattori potrebbe attenuarsi nel 2027. Una moderazione dei prezzi energetici, un miglioramento delle condizioni finanziarie internazionali e maggiore stabilità macro potrebbero creare condizioni più favorevoli per il mercato azionario.
A questo quadro si aggiungono segnali di rafforzamento dei fondamentali domestici, come una crescita economica ancora sostenuta, il miglioramento delle prospettive degli utili societari, la solidità dei bilanci aziendali e bancari e il contributo crescente dei flussi d’investimento domestici. Le misure di sostegno fiscale e monetario, insieme agli incentivi ai consumi, agli investimenti infrastrutturali e allo sviluppo manifatturiero, potrebbero contribuire a consolidare questa dinamica. Inoltre, le valutazioni azionarie sono diventate più interessanti rispetto ai livelli storici.
Giappone: normalizzazione monetaria e opportunità nei finanziari
Il Giappone offre opportunità legate al cambiamento del regime monetario e alla progressiva normalizzazione del mercato obbligazionario. La riduzione del ruolo della Bank of Japan come acquirente di titoli di Stato sta contribuendo a una maggiore formazione dei prezzi da parte del mercato e può favorire un irripidimento della curva dei rendimenti, creando opportunità direzionali e di relative value per le strategie macro.
Inoltre, questo scenario potrebbe favorire il settore finanziario, soprattutto le banche, attraverso un miglioramento dei margini di interesse e una maggiore capacità di valorizzare la raccolta e gli impieghi. Anche il consolidamento bancario potrebbe rappresentare un ulteriore catalizzatore, favorendo il recupero dell’efficienza operativa e una migliore allocazione del capitale.
Un ulteriore elemento di opportunità è la riforma della corporate governance, che sta trasformando progressivamente il modo in cui le imprese perseguono la creazione di valore per gli azionisti. Le iniziative volte a migliorare la consapevolezza dei costi del capitale e dei prezzi azionari, insieme alla crescente attenzione verso l’efficienza nell’utilizzo delle risorse, stanno favorendo maggiore disciplina finanziaria e una riduzione dello sconto storico applicato a numerose società giapponesi.
In particolare, le opportunità più interessanti emergono nelle aziende caratterizzate da elevata liquidità in bilancio, partecipazioni incrociate, rendimenti sul capitale contenuti o politiche di distribuzione agli azionisti poco incisive. Una maggiore pressione da parte degli investitori, l’adozione di piani più ambiziosi di remunerazione degli azionisti e la dismissione di attività non strategiche si stanno traducendo in dividendi più elevati, programmi di riacquisto di azioni proprie, una migliore allocazione del capitale e, nel tempo, un aumento del rendimento del capitale investito.