Bond: i rendimenti sono interessanti. Gestione attiva per fare la differenza.
Negli ultimi mesi i mercati obbligazionari sono stati attraversati da una nuova fase di volatilità, alimentata dalla risalita dei rendimenti, dalle incertezze sulla traiettoria dell’inflazione e dai dubbi sulle intenzioni delle Banche centrali. Un contesto che ha spinto molti investitori a interrogarsi se il recente movimento dei tassi rappresenti un segnale d’allarme o, al contrario, un punto di ingresso interessante.
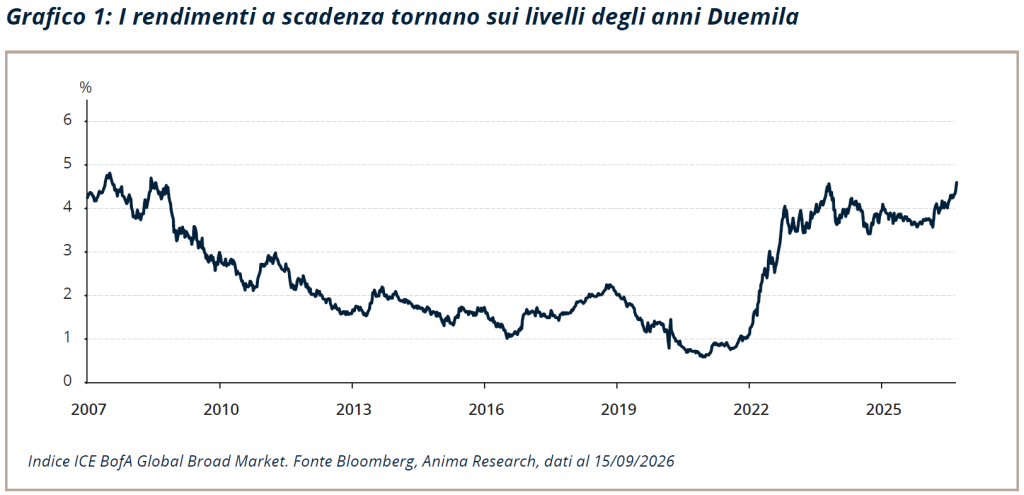
A nostro avviso i livelli attuali dei rendimenti rappresentano oggi più un’opportunità che una minaccia. I rendimenti nominali e reali si sono infatti riportati su livelli che non si vedevano da anni, restituendo all’obbligazionario quella capacità di contribuire in modo significativo alla costruzione dei portafogli che si era progressivamente ridotta negli ultimi anni (Grafico 1).
Naturalmente questo non significa abbassare la soglia dell’attenzione, che, in un momento in cui le variabili esogene – dalla guerra alle elezioni politiche – rivestono un’importanza fondamentale, deve restare sempre alta. Al contrario, la selezione e la gestione attiva diventano più importanti che mai.
Tassi più alti: un’opportunità da cogliere
I recenti rialzi dei tassi da parte delle principali Banche centrali sono stati interpretati da molti osservatori come un segnale negativo per il mercato obbligazionario. A nostro avviso il quadro è invece più articolato.
Le sorprese al rialzo riservate dagli ultimi dati dell’inflazione derivano infatti in larga misura da fattori legati all’offerta, in particolare nel comparto energetico, più che da una domanda eccessivamente forte. Le tensioni nella logistica e nella raffinazione hanno contribuito a mantenere elevati i prezzi energetici, generando pressioni inflazionistiche contro cui la leva monetaria in mano alle Banche centrali ha efficacia limitata.
Peraltro, anche se le Banche centrali procedessero a ulteriori rialzi nei prossimi meeting, non saremmo di fronte a un vero e proprio ciclo di rialzi come nel 2022, quanto piuttosto a una reazione puntuale di fronte a un rialzo dei dati.
In questo scenario, i prezzi attuali dei titoli a reddito fisso incorporano già in buona parte le preoccupazioni legate a inflazione, deficit pubblici in crescita e politiche monetarie potenzialmente restrittive: i rendimenti reali, più ancora di quelli nominali, sono saliti a livelli interessanti e consentono oggi di fissare rendimenti che fino a pochi anni fa sarebbero sembrati difficilmente raggiungibili.
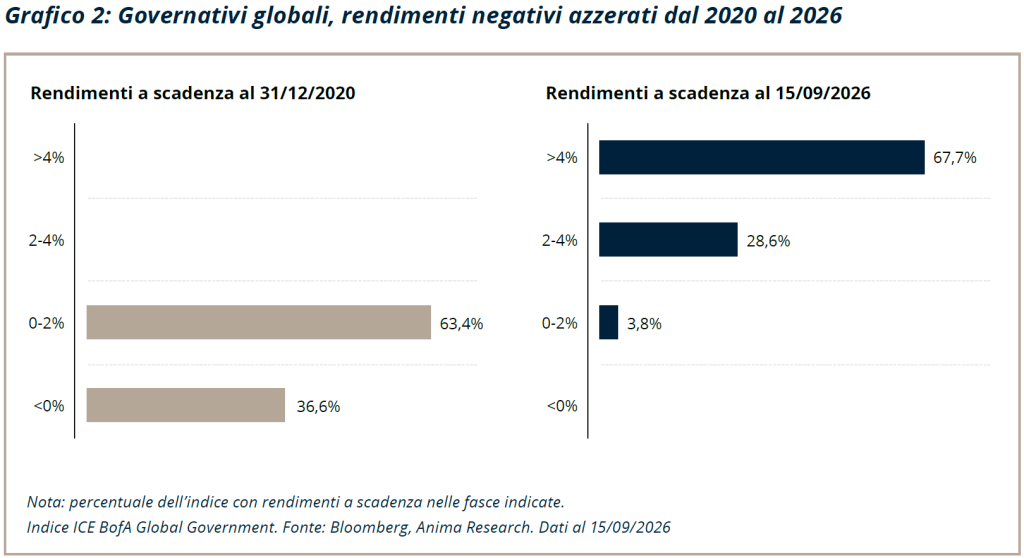
Un paio di dati su tutti: a fine 2020 il 37% dei titoli governativi (indice Bloomberg Global Treasury) aveva rendimenti negativi; oggi questa quota è zero e il 68% dei bond globali rende almeno il 4% annuo. (Grafico 2)
Da un altro punto di vista, nel 2020 occorreva scendere parecchi gradini nella scala del merito di credito per ottenere un rendimento del 4%, che oggi è il rendimento dei titoli monetari USA!
Nessuno è in grado di individuare con precisione il momento perfetto per entrare sul mercato obbligazionario. Tuttavia, quando molte variabili negative vengono già scontate contemporaneamente nei prezzi, diventa ragionevole iniziare a guardare oltre la volatilità di breve periodo. Per questo riteniamo che, in una prospettiva strategica, i tassi rappresentino oggi decisamente più un’opportunità che un rischio.
Il punto d’equilibrio fra scadenze e duration
Essere costruttivi sull’obbligazionario non significa però assumere necessariamente esposizioni aggressive sulla parte più lunga delle curve.
I rendimenti elevati rendono certamente più interessante estendere la duration rispetto a quanto avveniva negli anni passati, con equilibrio. Le scadenze ultra-lunghe restano infatti particolarmente sensibili ai cambiamenti di scenario e possono essere soggette a oscillazioni significative.
Nel valutare l’investimento obbligazionario è inoltre importante considerare il ruolo del carry. Oggi gli investitori tornano a beneficiare di flussi cedolari significativi, che svolgono una duplice funzione: rappresentano una fonte concreta di rendimento e costituiscono un importante cuscinetto rispetto a eventuali ulteriori movimenti al rialzo dei tassi.
In altre parole, il mercato obbligazionario dispone oggi di un margine di protezione che per alcuni anni si era drasticamente ridotto, quando non scomparso.
Governativi più che corporate
All’interno dell’universo obbligazionario vediamo oggi maggiore valore relativo nei titoli governativi rispetto al credito corporate.
I fondamentali delle imprese restano generalmente solidi e non osserviamo segnali di deterioramento diffuso della qualità creditizia ma gli spread si collocano su livelli compressi e offrono un buffer limitato rispetto ai rischi specifici dei singoli emittenti.
Quando gli spread sono ridotti, il margine di errore diminuisce. L’investitore viene remunerato per il rischio medio della categoria, ma non necessariamente per i rischi idiosincratici che possono emergere sul singolo emittente. In questo contesto, la diversificazione e la selezione diventano fondamentali.
Sui governativi, invece, i livelli attuali dei rendimenti rappresentano già una remunerazione interessante.
Il nodo delle obbligazioni delle società dell’AI
Interessante poi è il tema dell’intelligenza artificiale e delle obbligazioni emesse dalle società attive in questo settore.
L’AI è stata probabilmente il principale motore della crescita americana degli ultimi anni. Per questo motivo monitoriamo con attenzione qualsiasi segnale che possa indicare un rallentamento degli investimenti, le cui conseguenze andrebbero ben oltre il settore tecnologico, con possibili ripercussioni sull’intera economia statunitense e, di riflesso, su quella globale.
Accanto alle implicazioni macroeconomiche esiste inoltre un tema più specificamente legato ai bond. Le cosiddette 7 Big Tech investiranno circa $725 miliardi nel 2026 e lo faranno in grandissima parte a debito, in alcuni casi con emissioni a lunghissima scadenza. Si tratta di un fenomeno che richiede attenzione, perché finanziare per decenni aziende operanti in un settore la cui tecnologia evolve (ma diventa anche obsoleta) a una velocità senza pari significa assumere rischi che, sotto molti aspetti, assomigliano più a rischi azionari che obbligazionari. Senza tuttavia ricevere la remunerazione offerta dall’equity.
La rivoluzione dell’intelligenza artificiale appare destinata a proseguire, così come Internet ha continuato a trasformare l’economia dopo la bolla dei primi anni Duemila. Ciò che appare meno scontato è identificare oggi quali saranno i vincitori di questa trasformazione tra 20 o 30 anni. Per questo motivo riteniamo necessario mantenere un approccio selettivo e prudente verso alcune aree del credito più direttamente esposte a queste dinamiche.
Il paradosso dei passivi
Proprio le dinamiche qui esposte mettono in luce un paradosso da non sottovalutare. Gli indici di credito, diversamente da quelli azionari che sono costruiti per capitalizzazione di mercato, si basano sulla dimensione del debito, dando strutturalmente più spazio a chi ne emette di più.
Ne consegue un effetto quasi “schizofrenico”: più queste società tecnologiche emettono debito, più il loro peso cresce all’interno dei benchmark obbligazionari – spesso con rating creditizi ancora molto elevati – e più i fondi passivi e gli ETF, che replicano quei benchmark, sono costretti ad acquistarne quote crescenti, indipendentemente dalla valutazione attiva sul merito di credito.
Per questo riteniamo che la gestione attiva stia vivendo una fase particolarmente favorevole. La capacità di selezionare gli emittenti, gestire la duration, individuare le aree di mercato meglio remunerate e adattare rapidamente i portafogli ai cambiamenti dello scenario macroeconomico rappresenta oggi un vantaggio competitivo concreto.
Parola d’ordine: selezione e gestione attiva
In sintesi, l’obbligazionario è tornato a offrire rendimenti interessanti e può nuovamente svolgere un ruolo centrale nell’asset allocation. Ma non tutte le opportunità sono ugualmente valide in termini di rischio-rendimento. In un mercato caratterizzato da evoluzioni (di natura anche esogena) assai rapide e da rischi sempre più specifici, la differenza tra creare valore e assumere rischi non adeguatamente remunerati passa, oggi più che mai, dalla qualità della selezione e dalla gestione attiva.